CX Nexus
طبقة التكامل
الخدمات المصرفية المفتوحة، وواجهات مكاتب الائتمان، والسجلات الرسمية، وموصلات ERP وPOS والتجارة الإلكترونية. هنا تدخل البيانات كلها.
 CXingularityEnglishاحجز عرضاً توضيحياً ↖
استقطاب القروض والذكاء الائتماني وإدارة القروض في منصّة واحدة، مصمَّمة للبنوك وجهات الإقراض.
أرقام صادرة عن الشركة، تراكمية على مدى 24 شهراً حتى عام 2026.
البنوك تقدّم التمويل.
والمنشآت تقدّم الطموح.
وتربط CXingularity الرحلة كاملةً.
 CXingularity
بيانات الأعمال. مترابطة.
استكشف الفيلم ↖سياستكم الائتمانية. قراراتكم.
والبنية التحتية التي تجمع ذلك كله.
CX Originate
رحلة المقترض: استلام الطلب، وإجراءات KYC وKYB، والموافقات، وربط مصادر البيانات.
من الطلب الأول إلى الذكاء الائتماني وخدمة القروض، في قصة واحدة.
محرّك واحد يجمع الواقع المالي المجزّأ لكل منشأة مقترضة، ويتحقّق منه ويفسّره. والقرار لسياستكم الائتمانية.
طبقة التكامل
الخدمات المصرفية المفتوحة، وواجهات مكاتب الائتمان، والسجلات الرسمية، وموصلات ERP وPOS والتجارة الإلكترونية. هنا تدخل البيانات كلها.
اتخاذ القرار الائتماني
تقييم بالبيانات البديلة للمنشآت ذات السجل الائتماني المحدود. نماذج احتمالية التعثّر (PD) معدّلة حسب القطاع، وامتدادات للاستدامة.
التحليل المالي
توحيد القوائم المالية وفق دليل حسابات قياسي، مع تحليل النسب والمقارنة بالنظراء.
ذكاء التدفّق النقدي
تصنيف فوري للمعاملات، ورصد دورة رأس المال العامل، وتقييم تذبذب الإيرادات.
مراقبة المحفظة
متابعة NPA وDPD، وتتبّع التعهدات، وتنبيهات تغيّر السلوك والقطاع. بشكل مستمر، لا ربع سنوي.
ذكاء استقطاب القروض
اكتشاف مقترضين مماثلين، واستقطاب مبني على تحوّلات القطاعات، وتقييم الطلبات المحتملة.
الالتزام بالشريعة
قرارات متوافقة مع الشريعة: رصد الربا، والفحص وفق AAOIFI وIFSB، والتحقق من المرابحة. بالعربية والإنجليزية.
عبر CX Nexus
القوائم المالية المدققة، وكشوف الحسابات المصرفية وموافقات الخدمات المصرفية المفتوحة، والرخصة التجارية، وAECB، وعقد التأسيس، وضريبة القيمة المضافة، وAML، والهوية الإماراتية، وبيانات المبيعات والمخزون، ومؤشرات القطاع.
من رأس المال العامل اليومي إلى التمويل المدمج.
كل نموذج مصمَّم وفق مؤسستكم.
تسهيلات مرنة للمنشأة
التي تقف وراء الميزانية.
تمويل مرتبط بطريقة
بيع التجار وتحصيل مدفوعاتهم.
قرّبوا التمويل من الفاتورة
أو من مشتريات المنشأة.
تُهيّأ هياكل المنتجات وشروط الأهلية مع مؤسستكم. ويبقى التمويل والشروط الائتمانية لدى جهة الإقراض.
ما تسأل عنه فرق المخاطر والامتثال والتقنية في البنوك أولاً.
مصمَّم للبيانات الخاضعة للتنظيم منذ اليوم الأول، مع خصوصية البيانات وGDPR وإقامة البيانات والأمن السيبراني ضمن بنيته.
كيانات في الإمارات ومركز قطر للمال وعُمان، والمقر الرئيسي في دبي.
يحلّل المحرّك مدخلاته، ويُجري دورات تحقّق، ويحفظ سجل تدقيق كاملاً لكل توصية.
فهم إقليمي.
وحضور تشغيلي دولي.

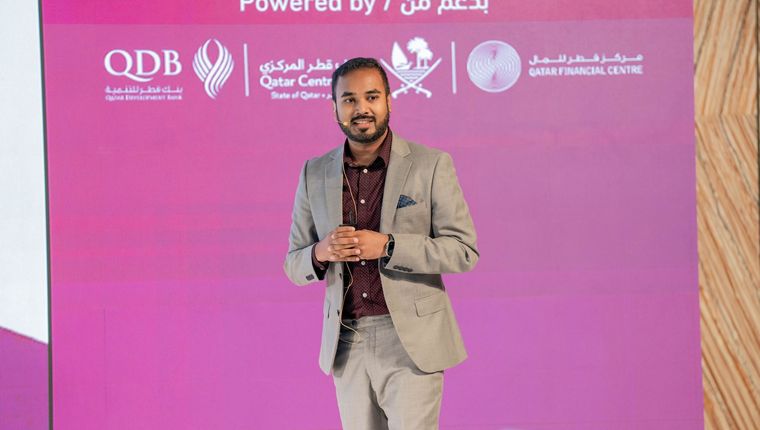
أسّسها Sathya Maren وانطلقت في يناير 2024، وتقدّم CXingularity منظور الممارس لتحدٍّ جوهري: تزويد البنوك بالبنية التحتية لخدمة المنشآت الصغيرة والمتوسطة عبر دورة الإقراض كاملة.
جذورنا الإماراتية محور هذا الطموح. فمن مقرنا الرئيسي في الإمارات، ومع عملياتنا في قطر وعُمان، نبني شركة تقنية تجمع الفهم الإقليمي والحضور الدولي. ويشكّل استقطاب القروض ودراستها الائتمانية وإدارتها منظومة واحدة مترابطة تدعم جهات الإقراض في المنطقة.
تعرّفوا على Sathya ↖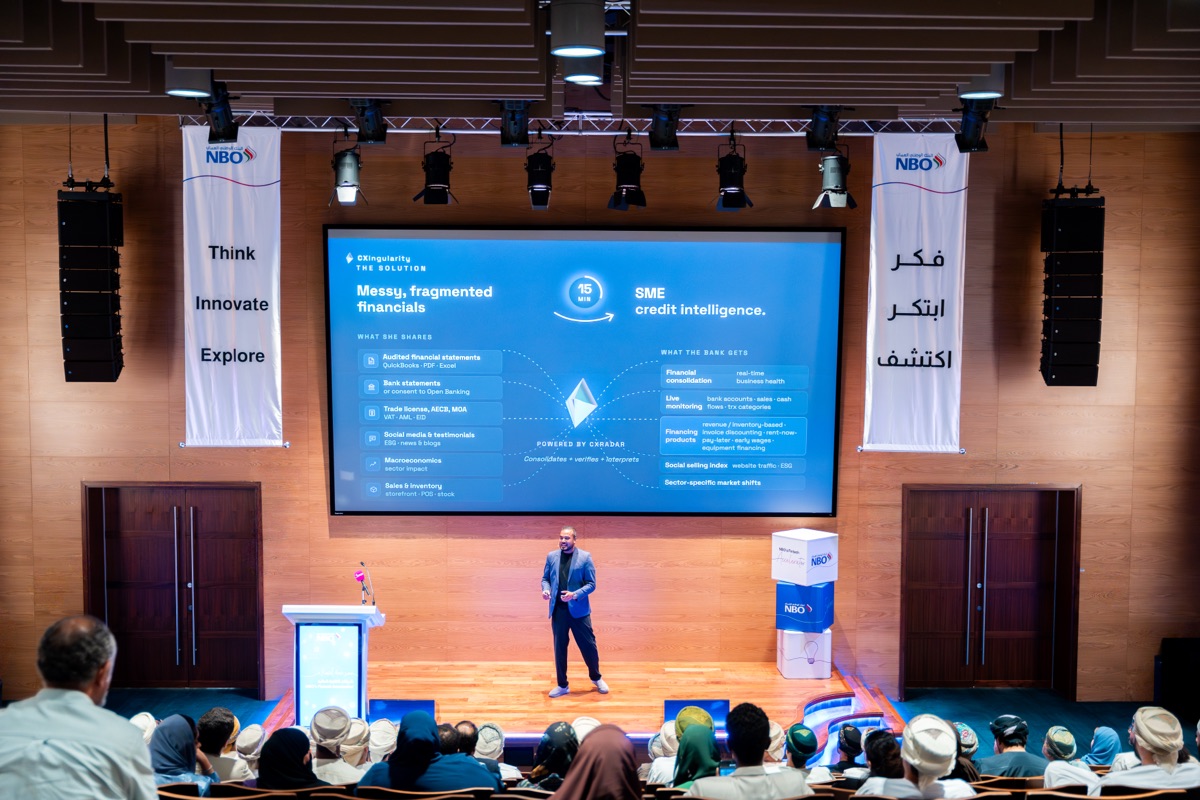
للبنوك وجهات الإقراض ومنصّات التمويل والشركات التي تبني تجارب إقراض مدمجة للمنشآت الصغيرة والمتوسطة.
نعم. تشمل الحزمة الصرف، ومعالجة السداد، ودفتر الأستاذ، والمخصصات، وتقارير المحفظة، إلى جانب استقطاب القروض ودراستها الائتمانية.
نعم. يمكن أن يركّز العرض على سير العمل لديكم، بما في ذلك استقطاب قروض المنشآت، أو دراسة الائتمان القائمة على التدفق النقدي، أو تمويل الذمم المدينة، أو خدمة القروض المستمرة.
اطلبوا عرضاً توضيحياً للمنصّة مع فريقنا. سنراجع نموذج الإقراض لديكم، والأنظمة التي تستخدمونها، وتجربة المقترض التي تريدون بناءها.
مع نشر خدمة الإقراض كخدمة بعلامتكم التجارية، يمكن للبنك أو الصندوق إطلاق محفظة إقراض للمنشآت خلال نحو 90 يوماً.
مؤسستكم. تُعدّ المنصّة الأدلة والتقييمات والتوصيات، وتبقى الموافقة وفق سياستكم الائتمانية ولجنتكم.
نستقبل المؤسسات الجاهزة لإطلاق ائتمان المنشآت على بنية تحتية مبنيّة على الذكاء الاصطناعي، دون بناء المنظومة بأنفسها.